Domain zusatzversicherung-zaehne.de kaufen?
Wir ziehen mit dem Projekt
zusatzversicherung-zaehne.de um.
Sind Sie am Kauf der Domain
zusatzversicherung-zaehne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversicherung-zaehne.de kaufen?
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Welche Leistungen und Kosten deckt eine Zusatzversicherung ab und lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die über die Grundversicherung hinausgehen, wie z.B. Zahnbehandlungen, alternative Medizin oder Einzelzimmer im Spital. Die Kosten für eine Zusatzversicherung können je nach Leistungsumfang variieren, es lohnt sich jedoch, eine solche Versicherung abzuschließen, wenn man Wert auf zusätzliche Leistungen legt und sich finanziell absichern möchte. **

Ähnliche Suchbegriffe für Neonatal jaundice
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Wie kann man den Versicherungsbeitrag senken, ohne die Deckung oder Leistung der Versicherung zu beeinträchtigen?
Man kann den Versicherungsbeitrag senken, indem man die Selbstbeteiligung erhöht, um im Schadensfall einen höheren Anteil selbst zu tragen. Des Weiteren kann man durch den Abschluss von Zusatzversicherungen oder Paketlösungen Rabatte erhalten. Zudem lohnt es sich, regelmäßig Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um von günstigeren Tarifen zu profitieren. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **


Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
Top-Angebote
Produkte zum Begriff Neonatal jaundice:
-
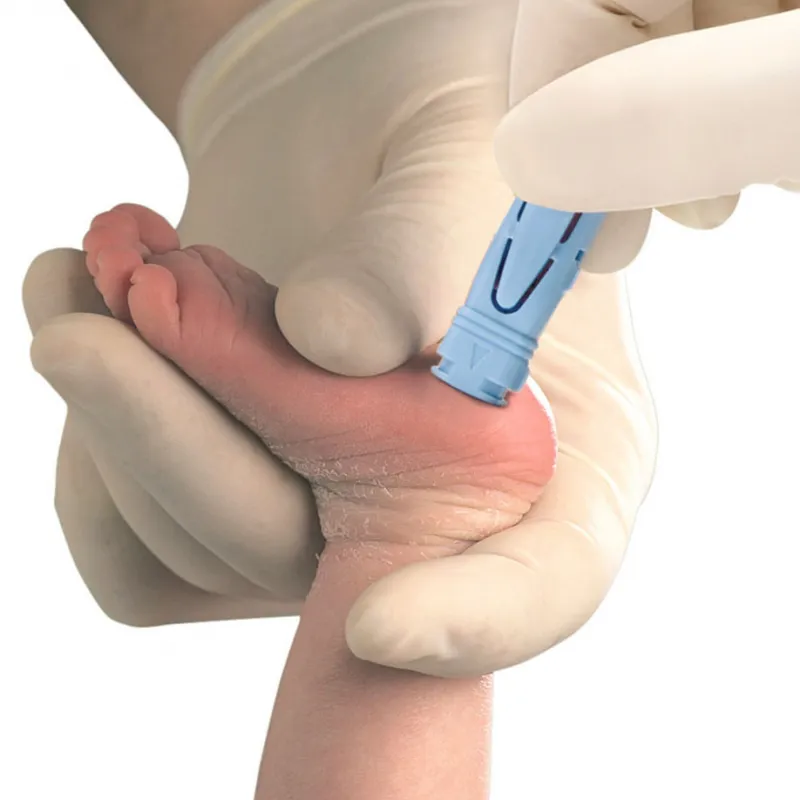
OWEN MUMFORD GmbH UNISTIK 3 Neonatal Eindr.Tiefe 1,8 mm Stechhilfe 100 St 03802438Unistik 3: Einweg-Sicherheitslanzetten für maximalen Patientenkomfort Die Einweg-Sicherheitslanzetten Unistik3 bieten einen einfachen und komfortablen Weg, um den Blutzuckerspiegel zu testen. Die Lanzetten werden mit einem einfachen Druck auf den Auslöser aktiviert, und dank unserer einzigartigen Comfort Zone Technology (CZT) bieten sie allen Patienten größtmöglichen Komfort bei der Blutentnahme.* Unabhängige klinische Daten* haben gezeigt, dass die Sicherheitslanzetten Unistik 3 mit CZT den Schmerz reduzieren und Patienten eine komfortablere Blutentnahme ermöglichen. Die CZT funktioniert mit Hilfe von acht erhabenen Druckpunkten am patientenseitigen Ende der Sicherheitslanzette. Diese patentierte Technologie sorgt dafür, dass angenehme Stimuli an das Gehirn gesendet werden und helfen, die Wahrnehmung des durch die Blutentnahme ausgelösten Schmerzes zu unterdrücken. Die Unistik3 Sicherheitslanzetten verfügen über einen seitlichen Auslöseknopf und ein ergonomisches Design und bieten medizinischem Fachpersonal dadurch bei der Blutentnahme vollständige Kontrolle. Zudem schützt eine verdeckte Klinge Anwender vor möglichen Nadelstichverletzungen. Alle Unistik3 Lanzetten verfügen über eine Kennzeichnung für die richtige Positionierung sowie einen Verriegelungsmechanismus, der einen versuchten mehrmaligen Gebrauch anzeigt und verhindert. Die Unistik3 Einweg-Sicherheitslanzetten sind mit fünf unterschiedlichen Einstichtiefen und Klingengrößen erhältlich und eignen sich daher für die Blutentnahme in der klinischen Praxis in allen Anwendungsbereichen. Produktvorteile: • Klinge wird direkt nach dem Einstich in das Gehäuse zurückgezogen und mindert das Risiko von Nadelstichverletzungen • Comfort Zone Technology sorgt beim Patienten für maximalen Komfort während der Blutentnahme • Verriegelungsmechanismus verhindert mehrmaligen Gebrauch • Intuitives Design – erfordert minimalen Schulungsaufwand • Kennzeichnung für gezielte Positionierung Unistik3 Lanzetten Unistik3 Gentle • Lanzette 30 G, Einstichtiefe 1,5 mm • Mögliche Anwendungsgebiete: z. B. Pädiatrie und häufige Blutzuckermessungen Unistik3 Comfort • Lanzette 28 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung, häufige Blutzuckermessungen, HbA1C-Messung, und andere Tests, z. B. Cholesterin und Hämoglobin (Hb) Unistik3 Normal • Lanzette 23 G, Einstichtiefe 1,8 mm • Mögliche Anwendungsgebiete: z. B. stationäre Blutzuckerüberwachung und Tests, für die größere Blutmengen erforderlich sind, z. B. HbA1C-Messung, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Leberfunktionstests, Cholesterin und Hämoglobin (Hb) Unistik3 Extra • Lanzette 21 G, Einstichtiefe 2,0 mm • Mögliche Anwendungsgebiete: Tests, für die große Blutmengen erforderlich sind, z. B. kardiale Marker, Blutgerinnungskontrolle mit INR-Wert und Quick-Wert, Blutgase, diagnostische Schnelltests Unistik3 Neonatal und Laboratory • Lanzette 18 G, Einstichtiefe 1,8 mm • Fersenblutentnahme und Test, für die große Blutmengen erforderlich sind. • Mögliche Anwendungsgebiete Neonatal: z. B. congenitale Hypothyreose, einmalige Fersenblutentnahme im Rahmen des Neugeborenenscreenings für Tests auf Bilirubin, Glucose, Hämoglobin, Sichelzellkrankheit, Phenylketonurie (PKU) oder andere Stoffwechselerkrankungen • Mögliche Anwendungsgebiete Laboratory: z. B. Blutgas und Elektrolyte, Blutbild, Helicobacter pylori * Dewland P, Edwards C. A single-blind, randomised, 8-way crossover study to compare the blood volume and pain perception of capillary blood sampling (Eine einfach verblindete, randomisierte 8-Weg-Crossover-Studie zum Vergleich der Blutmenge und Schmerzwahrnehmung bei der Kapillarblutentnahme). März 2007.21,42 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Owen Mumford GmbH Unistik 3 Neonatal 18 G, 1,8 mm, Sicherheits-Fersen-Blutlanzette (100 Stck.) 03802438.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(106,27,154); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } Unistik 3 Neonatal 18G Sicherheits-Blutlanzette, 1,8 mm – präzise Fersenblutentnahme bei Neugeborenen Die Unistik 3 Neonatal 18G Sicherheits-Blutlanzette von Owen Mumford ist speziell für die Neugeborenen-Fersenblutentnahme entwickelt: für die Kapillarblutentnahme an der Ferse von Früh- und Neugeborenen. Mit einer Klingenstärke von 18 Gauge und einer auf die Anatomie von Säuglingen abgestimmten Schneidetiefe von 1,8 mm ermöglicht sie einen zuverlässigen Blutfluss bei sehr kleinen Kapillargefäßen – die Grundlage für valide Ergebnisse im Neugeborenen- und Stoffwechselscreening sowie bei Einzelparametern wie Bilirubin, Glukose und Hämoglobin. Zwischen der 36. und 72. Lebensstunde ist beim Neugeborenen-Screening eine suffiziente Blutmenge auf die Trockenblutkarte aufzubringen. Unzureichendes Probenvolumen gehört zu den häufigsten Ursachen für Wiederholungsabnahmen – mit vermeidbarem Stress für Kind und Eltern. Die breite 18G-Klinge der Unistik 3 Neonatal liefert mit ca. 200 µl Blutvolumen aus einer einzigen, kontrollierten Inzision ausreichend Material für vollständige Trockenblutkarten, während die flache Schnittrichtung den Schmerzreiz gering hält. Als Sicherheitsprodukt erfüllt die Lanzette die Anforderungen der TRBA 250 (Abschnitt 4.2.5 „Prävention von Nadelstichverletzungen“), wonach für Blutentnahmen sicherheitsgeeignete Instrumente mit eingebautem Schutzmechanismus einzusetzen sind: Die Klinge verschwindet nach der Auslösung automatisch im Gehäuse und schützt so vor Stichverletzungen und Kreuzkontamination. Die Lanzette ist CE-gekennzeichnetes Medizinprodukt nach EU-MDR 2017/745; ihr automatischer Klingenschutz erfüllt die Anforderungen der EN ISO 23908 für Stichverletzungsschutz. Damit ist die Unistik 3 Neonatal ideal für Geburtskliniken, Wochenbettstationen, neonatologische Stationen, pädiatrische Praxen und Labore. Warum Unistik 3 Neonatal? Die Unistik 3 Neonatal kombiniert eine 18G-Klinge mit 1,8 mm Schneidetiefe für eine ausreichende Blutmenge bei gleichzeitig geringem Schmerzreiz bei Früh- und Neugeborenen – ideal für die Kapillarblutentnahme bei Säuglingen. Nach der Aktivierung zieht sich die Klinge automatisch in das Gehäuse zurück und reduziert so das Risiko von Stichverletzungen gemäß TRBA 250. Die patentierte Comfort Zone Technology mit acht erhabenen Kontaktpunkten auf der Andruckfläche lenkt die Aufmerksamkeit des Säuglings von der Inzisionsstelle ab. Die Lanzette ist steril, einzeln verpackt und gebrauchsfertig voreingestellt – ohne Zusatzgeräte einsetzbar. Zur Abgrenzung: Die Unistik 3 Neonatal ist eine Stich-/Inzisionslanzette mit 18G-Klinge; die TinyTouch arbeitet hingegen mit einer halbrunden Schneideklinge. 18G-Klingenbreite: breiteste Klinge im Unistik-3-Sortiment für hohen Blutfluss – genug Volumen für komplette Trockenblutkarten und Mehrfachbestimmungen aus einer Inzision. 1,8 mm Schneidetiefe: gezielt auf die Hautdicke und Kapillarversorgung der Säuglingsferse abgestimmt – ausreichend für die Blutgewinnung, dosiert im Hinblick auf tieferliegende Strukturen. Geringer Schmerzreiz: flache Inzision statt tiefer Punktionskanüle reduziert die Nozizeptoren-Stimulation bei empfindlicher Neugeborenenhaut. Comfort Zone Technology: acht erhabene Punkte auf der Kontaktfläche stimulieren die Haut und maskieren den Schmerzreiz der Inzision. Automatischer Klingenschutz: die Klinge wird vor dem Gebrauch komplett verdeckt und zieht14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Welche Leistungen und Kosten deckt eine Zusatzversicherung ab und lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die über die Grundversicherung hinausgehen, wie z.B. Zahnbehandlungen, alternative Medizin oder Einzelzimmer im Spital. Die Kosten für eine Zusatzversicherung können je nach Leistungsumfang variieren, es lohnt sich jedoch, eine solche Versicherung abzuschließen, wenn man Wert auf zusätzliche Leistungen legt und sich finanziell absichern möchte. **
-
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Ähnliche Suchbegriffe für Neonatal jaundice
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Versicherungsbeitrag senken, ohne die Deckung oder Leistung der Versicherung zu beeinträchtigen?
Man kann den Versicherungsbeitrag senken, indem man die Selbstbeteiligung erhöht, um im Schadensfall einen höheren Anteil selbst zu tragen. Des Weiteren kann man durch den Abschluss von Zusatzversicherungen oder Paketlösungen Rabatte erhalten. Zudem lohnt es sich, regelmäßig Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um von günstigeren Tarifen zu profitieren. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **
-
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.